


On aurait pu supposer que les difficultés liées à l’ouverture des comptes bancaires séparés au nom exclusif de la copropriété sont derrière nous.
Et pour cause, depuis l’ordonnance du 30 octobre 2019 ayant modifié l’article 18 de la loi du 10 juillet 1965 , toutes les copropriétés sans exception sont tenues d’ouvrir deux comptes bancaires séparés, l’un pour la gestion courante et l’autre rémunéré pour placer les fonds travaux.
Et pourtant, on retrouve toujours des bizarreries remettant en question l’effectivité de l’ouverture du compte bancaire séparé sans pouvoir affirmer qu’il s’agit d’un compte où le réel titulaire est le syndic.
A ce titre, présentons les différents documents produits par le cabinet GAUTIER au conseil syndical attestant de l’ouverture d’un compte bancaire séparé qui néanmoins nous laissent perplexes et peuvent remettre en question son effectivité.
Pour cela, nous allons reprendre différents extraits des documents produits, ce qui nous oblige au préalable à prendre un bon bol d’air bien frais.
I – Un libellé douteux
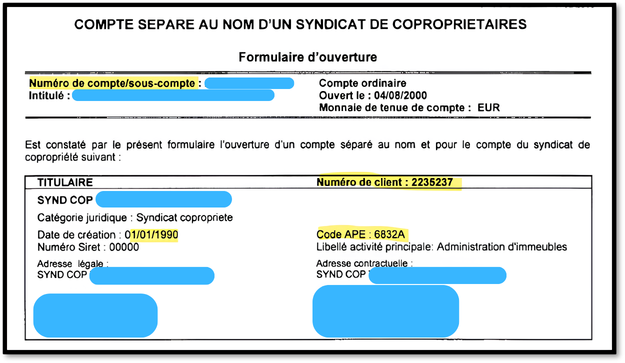
Pour vérifier si le compte bancaire est séparé au nom du syndicat des copropriétaires, il est impératif de prendre connaissance de la convention de compte signée par l’établissement bancaire.
Voici donc l’extrait :
- Que constatons-nous ?
Le contrat est libellé compte séparé au nom d’un syndicat des copropriétaires mais pourtant lorsque l’on constate le champ dans lequel figure le numéro du compte, il est précisé « compte/sous-compte ».
Cette première ambiguïté pourrait sous-entendre que le compte bancaire du syndicat des copropriétaires ne serait qu’un sous-compte qui est rattaché à un autre compte principal dont le titulaire ne serait pas la copropriété.
Par ailleurs, le numéro APE figurant sur la convention de compte est le 6832A qui correspond à une activité d’administration d’immeubles impliquant qu’il s’agit de celle d’un syndic.
Le code APE dédié au syndicat de copropriétaires est le 81-10Z qui relève d’une activité combinée de soutien liée au bâtiment.
Mais avançons pour mieux nous faire une idée.
II – Un relevé bancaire avec deux titulaires
La jurisprudence est claire et constante : seul le nom du titulaire doit figurer dans le libellé du compte.
Et pourtant, voici le libellé du titulaire du compte qui figure sur le relevé d’identité bancaire (RIB) :
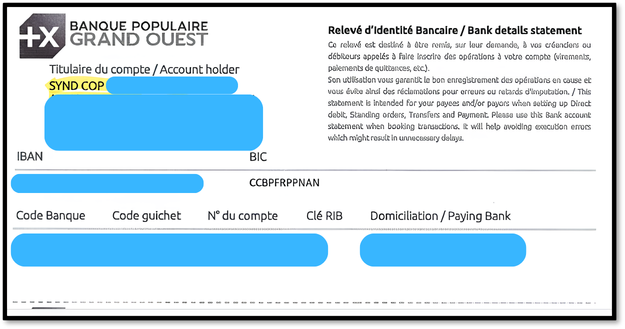
Eh oui, on retrouve à côté du nom du syndicat des copropriétaires, celui du syndic en l’occurrence « agence GAUTIER ».
Ce premier élément doit sérieusement interroger le conseil syndical.
En effet, alors que la convention de compte présente comme seul titulaire le syndicat des copropriétaires, le RIB qui apparemment provient de ce même compte est en contradiction puisqu’il mentionne également le nom du syndic.
Mais continuons notre enquête qui devient de plus en plus nébuleuse.
III – Une attestation ambiguë
Sans plus tarder, voici le modèle d’attestation produit par la BANQUE POPULAIRE GRAND OUEST :
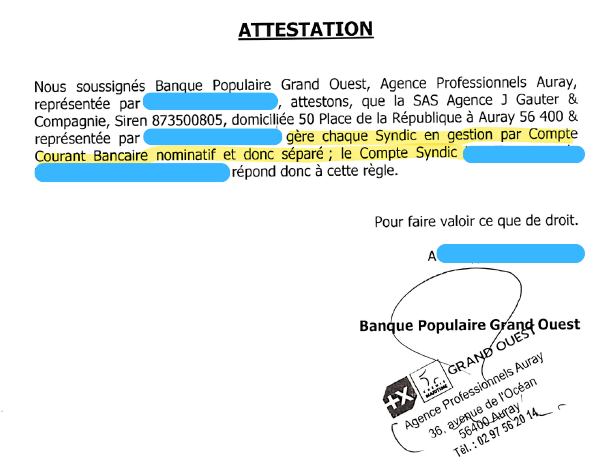
La banque atteste que « gère chaque syndic en gestion par compte courant bancaire nominatif est donc séparé ; le compte syndic ».
A la lecture de cette affirmation, on peut vraiment se demander si la banque comprend ce qu’elle écrit voire si elle a bien assimilé les obligations légales liées à l’ouverture d’un compte bancaire séparé.
Et pour cause, elle affirme que le compte est séparé tout en indiquant que le compte syndic Les terrasses du Verger répond à la règle.
Or, à partir du moment où il s’agit d’un compte qui appartient au syndic, le compte ne peut pas être séparé puisqu’il n’est pas ouvert au nom exclusif du syndicat des copropriétaires.
IV – Des relevés bancaires sans ambiguïté
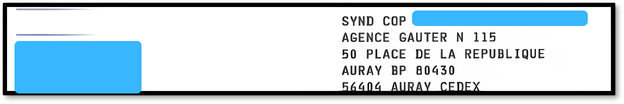
Notre enquête avance à la lecture des relevés bancaires dont voici un extrait :
- Que constatons- nous ?
Sur le libellé du compte, figure bien le nom du syndicat des copropriétaires mais également celui du syndic.
Mais plus grave, à plusieurs reprises, il est indiqué l’utilisation de « compte pivot » qui permet justement de faire transiter les fonds sur le compte bancaire du réel titulaire du compte vers le sous-compte du syndicat des copropriétaires.
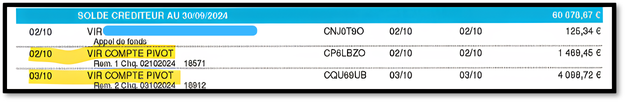
Ce cas spectaculaire confirme que les ouvertures de comptes bancaires séparés posent toujours des problèmes nécessitant une vigilance accrue du conseil syndical.
Rappelons que l’article 18 chapitre II de la loi du 10 juillet 1965 permet au syndicat des copropriétaires de voter en assemblée générale le changement de l’établissement bancaire à partir du moment où il considère ne pas avoir suffisamment de garantie sur l’effectivité de l’ouverture du compte bancaire.
C’est à vous de jouer.